Una inspección de 4 puntos es una revisión limitada del techo y de los sistemas eléctrico, de plomería y de aire acondicionado (HVAC) de una vivienda, que se usa para juzgar si la propiedad se puede asegurar. En el techo, el inspector registra el tipo, la edad y el estado visible, y puede estimar cuántos años de vida útil le quedan. Las aseguradoras deciden si piden una y cuándo, y cada una fija sus propias reglas, así que confirme los requisitos con su agente o su aseguradora antes de pedir una inspección.
Qué es una inspección de 4 puntos
El Defensor del Consumidor de Seguros (Insurance Consumer Advocate) del Departamento de Servicios Financieros de Florida describe la inspección como limitada a cuatro sistemas: techo, electricidad, plomería y aire acondicionado (HVAC). Su propósito es evaluar el estado y la seguridad para que una aseguradora decida si emite una póliza. No es una inspección completa de la vivienda ni la reemplaza.
Algunas aseguradoras de Florida piden un informe de 4 puntos cuando emiten o renuevan una póliza de propietarios de vivienda. La guía estatal dice que, por lo general, el informe debe tener fecha dentro de los 30 días anteriores a la solicitud del seguro, aunque cada aseguradora fija su propio plazo. Según los hallazgos, pueden exigirse reparaciones antes de que se emita una póliza.
Qué cubre la parte del techo
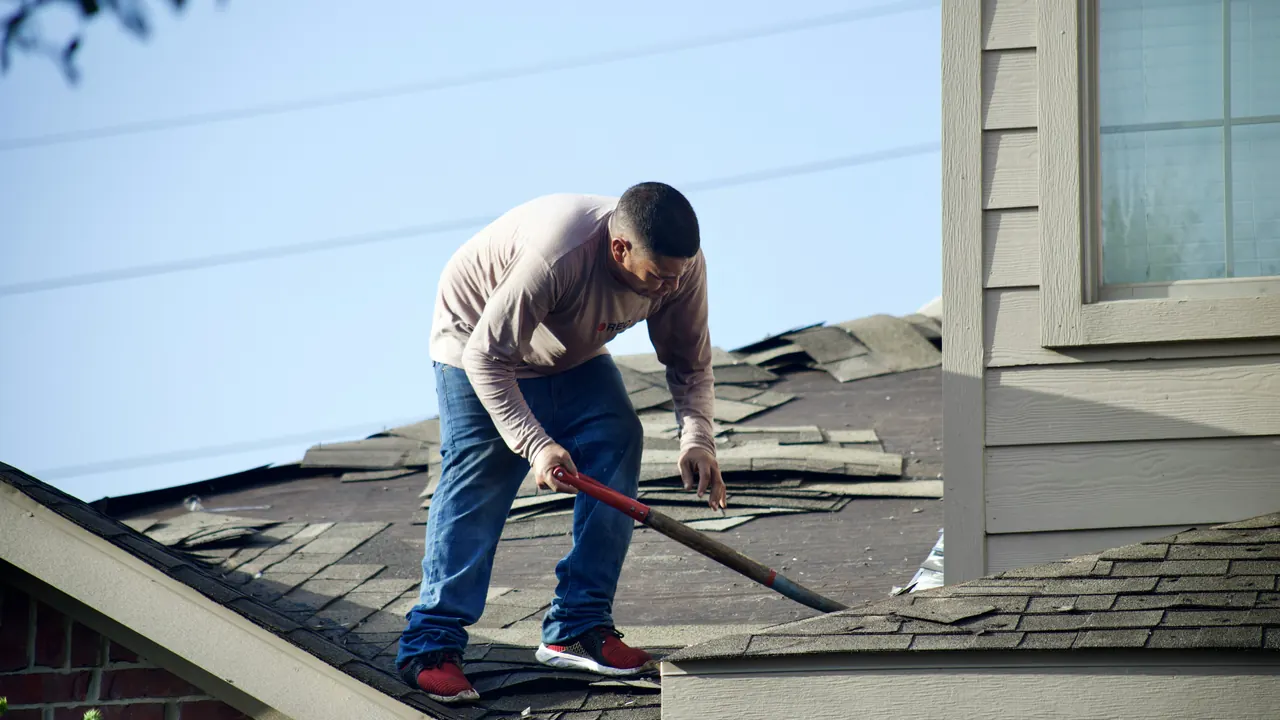
Para el techo, la guía estatal enumera estos puntos: el tipo de techo, su edad y su estado, incluidos los daños o el deterioro visibles. Las guías de inspección de techos, como el manual de inspección de techos de InterNACHI y la guía de inspección de GAF, enumeran puntos como los siguientes como cosas típicas que se buscan desde el suelo, desde una escalera o desde el ático:
- Cubierta faltante, agrietada, enroscada o corrida, y pérdida de gránulos en las tejas asfálticas (shingles)
- Tejas rotas, faltantes o desplazadas
- Óxido, paneles levantados o costuras abiertas en el metal
- Tapajuntas (flashing) en paredes, chimeneas, ventilas y tragaluces
- Señales de fugas pasadas o actuales, como manchas en la parte inferior de la base del techo
- Reparaciones anteriores, incluidos parches y selladores
El informe es una instantánea del techo el día de la visita. Pregunte al inspector qué métodos usa, ya que las condiciones ocultas pueden no ser visibles, y recuerde que ningún informe garantiza cómo se comportará un techo en la próxima tormenta.
Edad del techo y "vida útil restante"
La guía estatal dice que las aseguradoras pueden querer documentación que muestre al menos cinco años de vida útil restante para los techos de teja asfáltica de más de 15 años, y para los techos de teja o de metal de más de 20 años. Son ejemplos de una guía estatal para el consumidor, no una regla universal.
La ley de Florida agrega una regla específica para las pólizas de propietarios de vivienda. Según la sección 627.7011(5) de los Estatutos de Florida (Florida Statutes) (versión de 2025), una aseguradora no puede negarse a emitir o renovar una póliza de propietarios de vivienda solo por la edad del techo cuando este tiene menos de 15 años. Para un techo de 15 años o más, la aseguradora debe permitir que el propietario haga una inspección con un inspector autorizado, a costo del propietario, y no puede negar la cobertura basándose solo en la edad del techo si esa inspección indica que quedan cinco o más años de vida útil. La disposición se aplica a las pólizas emitidas o renovadas a partir del 1 de julio de 2022.
Dos detalles importan:
- Cómo se cuenta la edad. El estatuto cuenta desde la fecha más reciente en que toda la superficie del techo se construyó o se reemplazó según el código vigente en ese momento. Si un techo se reemplazó por secciones, la edad corre desde la fecha en que se reemplazó la primera sección, siempre que las secciones posteriores completaran el techo entero.
- Quién puede inspeccionar. El estatuto enumera a los inspectores de vivienda con licencia estatal, a los inspectores de códigos de construcción certificados, a los contratistas generales, de construcción o residenciales con licencia, a los contratistas de techos, a los ingenieros y a los arquitectos, además de otros que la aseguradora reconozca como calificados.
La legislación de la sesión de 2026 (SB 808 y HB 815) propuso cambios a esta sección, incluido un trato distinto para los techos de baja pendiente y de pendiente pronunciada. Ambos proyectos murieron en comité el 13 de marzo de 2026, por lo que no encontré ningún cambio al texto de 2025. Las reglas pueden cambiar, así que consulte el estatuto vigente.
Qué es y qué no es una certificación de techo
"Certificación de techo" es un término común en el sector para un informe escrito, por lo general de un inspector o contratista con licencia, que describe el estado del techo y su vida restante estimada. Las fuentes que revisé no definen el término en ningún estatuto, por lo que su significado depende de quién lo emite y de lo que la aseguradora acepte.
En general:
- Es una opinión sobre el estado en una fecha específica, a menudo con fotos y notas.
- No es una garantía, una promesa de cobertura ni una póliza de seguro.
- No es un informe de mitigación contra vientos. Una inspección de mitigación contra vientos documenta características que resisten el viento, como la forma del techo, la fijación de la base del techo y la barrera secundaria contra el agua. Consulte las inspecciones de mitigación contra vientos.
- No obliga a la aseguradora. La aseguradora decide durante cuánto tiempo acepta una certificación y si ofrece cobertura.
Si un informe dice que el techo necesita reparaciones, puede preguntar al inspector qué cambiaría el hallazgo, y después hacer que un contratista con licencia corrija los puntos señalados.
Cómo prepararse
- Reúna los registros de permisos y las facturas de trabajos anteriores en el techo. La edad del techo según el estatuto depende de cuándo se construyó o se reemplazó.
- Arregle primero lo evidente, como tejas corridas, tapajuntas levantados y selladores agrietados.
- Quite los escombros del techo y de las canaletas para que el inspector pueda ver la superficie.
- Deje disponible el acceso al ático.
- Pida al inspector que le explique cualquier estimado de "vida restante" y en qué se basa.
Preguntas frecuentes
¿Quién puede hacer una inspección de 4 puntos?
Según la guía estatal, lo puede hacer un profesional de inspección con licencia de Florida, como un inspector de viviendas o un contratista general, residencial o de construcción. Los inspectores de viviendas reciben su licencia del Departamento de Regulación Comercial y Profesional (Department of Business and Professional Regulation, DBPR), que ofrece una búsqueda de licencias en línea por nombre o por número.
¿Es lo mismo una certificación de techo que una inspección de 4 puntos?
No. La de 4 puntos cubre cuatro sistemas, mientras que la certificación de techo se centra solo en el techo. Algunas aseguradoras aceptan cualquiera de las dos o exigen una en particular. Pregunte a su agente.
¿Un informe reprobado significa que debo reemplazar el techo?
No necesariamente. El informe enumera lo que encontró el inspector. Algunos hallazgos se pueden reparar, mientras que otros indican un techo cerca del final de su vida útil. Un techador con licencia puede explicarle las opciones. Consulte reparar o reemplazar un techo.
¿Cuánto tiempo es válido el informe?
La guía estatal da 30 días antes de la solicitud como plazo general, y dice que cada aseguradora fija su propio plazo. Pregunte por escrito a la aseguradora qué aceptará.
Verifique antes de decidir
- Pregunte a su agente o a su aseguradora exactamente qué informe exigen y qué tan reciente debe ser.
- Confirme la licencia del inspector en la búsqueda del DBPR antes de contratarlo.
- Solicite fotos y la base escrita de cualquier estimado de vida restante.
- Conserve juntos los registros de permisos y los informes anteriores.
- Pida a un contratista de techos con licencia que cotice las reparaciones por separado del reemplazo para que pueda compararlas.
Este artículo es información general, no asesoría de seguros ni legal.